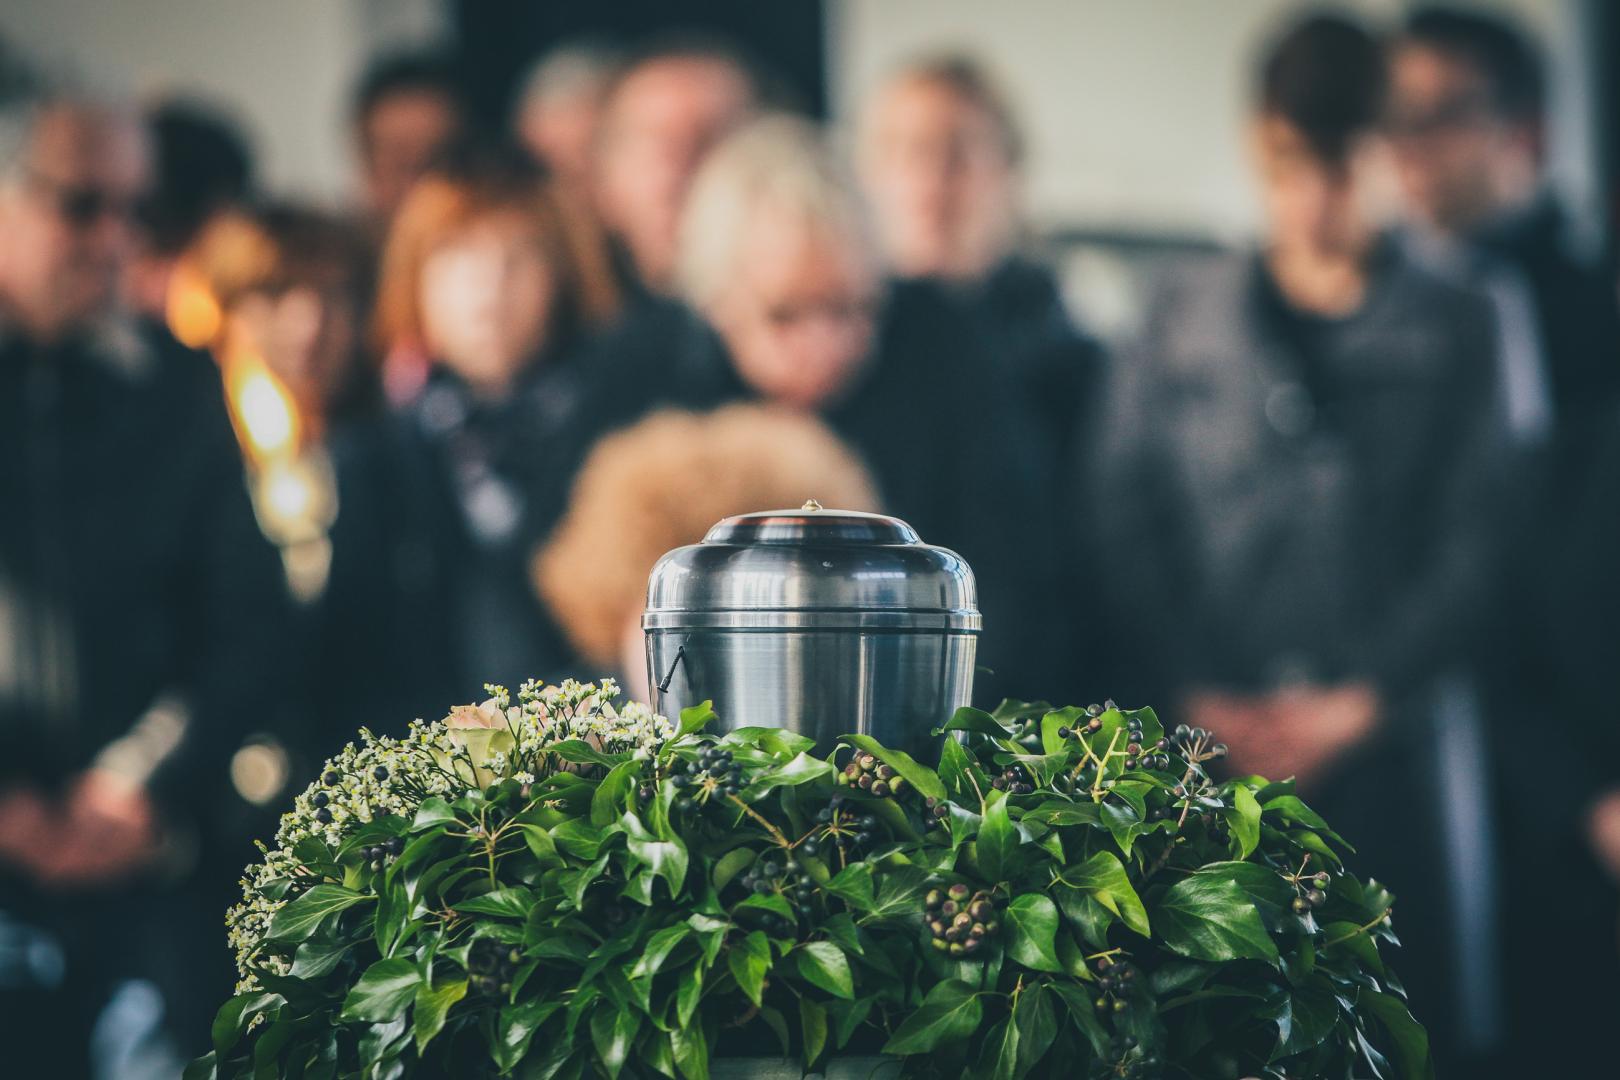
arrangements funéraires

Connaître les démarches indispensables lors d’un décès d’un proche

Plusieurs démarches sont indispensables en cas de décès d’un proche. Elles sont relatives à l’organisation des obsèques. Bien qu’il s’agisse d’une mauvaise nouvelle, certaines formalités ne doivent pas traîner. Elles doivent être effectuées le plus rapidement possible. Outre le deuil, il faut récupérer certains documents, organiser les funérailles, payer des frais, vérifier l’existence d’un testament…

Commencer par les arrangements funéraires

Lors d’un décès d’un de nos proches, avec le choc de la nouvelle et le manque de connaissances, on ne sait pas toujours par où commencer. Le but de cet article étant de fournir un petit guide permettant d’agir efficacement en cas de décès. La première chose à faire est les arrangements funéraires.

Pour cela, il est essentiel de vérifier si le défunt avait signé un contrat de pré-arrangements funéraires avec une société de services funéraires. Il est également important de vérifier si le testament prévoit des mentions à ce sujet.

S’il n’y a pas des pré-arrangements funéraires, mais que le défunt a indiqué ses dernières volontés lors de son vivant, vous pouvez orienter vos actions dans le sens de ces volontés. N’hésitez pas également à vous renseigner auprès de certains membres de la famille.

À qui sont confiés les arrangements funéraires ?

Des fois, le testament indique le liquidateur comme responsable des arrangements funéraires. Toutes les décisions finales lui reviennent de ce fait. Toutefois, il doit considérer l’avis de la famille. Par contre, s’il n’y a pas de testament ou que si celui-ci ne prévoit pas un responsable, ce dernier revient aux héritiers.

Tous les frais liés aux funéraires sont assumés par la succession. Et si vous avez sorti de l’argent de votre poche pour les payer, ils seront remboursés par la succession. À titre d’information, certains organismes proposent une prestation de décès si le défunt avait payé correctement ses cotisations au régime. Ainsi, la somme servira à payer les frais funéraires.

Les documents à fournir lors d’un décès d’un proche

Il vous faudra réunir certains documents dans le cadre des arrangements funéraires. Vous aurez besoin d’une attestation de décès venant la société de pompes funèbres. Vous pouvez remettre cette attestation à certains organismes de services comme la téléphonie, l’électricité… Il vous faudra également un acte de décès délivré par le Directeur de l’état civil. Ce document est important pour la liquidation d’une succession.

Par ailleurs, la convention d’union civile ou le contrat de mariage, s’il y a lieu, est nécessaire. Cette pièce permet de savoir la réclamation du (de la) conjoint(e) survivant(e) à la succession. Si un divorce a eu lieu entre le défunt et son ex, il faudra présenter le jugement de divorce. Un jugement de séparation de corps peut être également utile pour connaitre les obligations du défunt à l’égard de son ex.

Et enfin, vous devez réunir tous les documents nécessaires à la liquidation de la succession. Entre autres, vous aurez besoin des certificats de placements, les états de compte bancaires de la personne décédée, le contrat d’achat d’un bien immobilier…

Rachat de crédit

Rachat de crédit : les engagements du client

Vous avez financé plusieurs projets avec des prêts à la consommation ? Quand ceux-ci s’accumulent, il devient compliqué d’assurer leur remboursement. En effet, cela implique de payer de nombreuses mensualités. Face à cette difficulté, les particuliers ont tendance à se trouver vers le rachat de crédit à la consommation. L’objectif étant de faire réunir tous les prêts en court en un seul et unique crédit. Pour que cette solution soit efficace, il faut que le client respecte certains engagements.

Préparer votre demande de rachat de crédit

Présenter un dossier de rachat de crédit à la consommation nécessite une préparation. En effet, il faut que tous les prêts et les dettes soient répertoriés. À titre de rappel, un crédit à la consommation est un prêt octroyé pour financer une acquisition ou un projet personnel. Concrètement, il concerne les crédits pour l’achat d’une voiture ou d’électroménager, la réalisation de travaux immobiliers, d’un voyage ou encore pour un besoin en trésorerie.

S’il s’agit d’un prêt immobilier, celui-ci est destiné à couvrir l’achat d’un bien ou des travaux de construction. Bien que ces opérations ne soient pas éligibles aux crédits à la consommation, vous devez tout de même préciser leur existence dans votre dossier.

Pour réunir vos prêts immobiliers à vos crédits à la consommation, il vous faudra demander un regroupement de crédits. Et également, si vous disposez d’un crédit renouvelable en cours, il vous sera possible de l’inclure dans votre demande de rachat de crédit.

Il faut savoir que vous n’êtes pas à l’abri du surendettement lorsque vos mensualités sont trop importantes. Cela peut vous amener au fichage FICP de la banque de France. Heureusement, avec un rachat de crédit, vous vous donnez la chance de faire baisser votre taux d’endettement. Autrement dit, la commission de surendettement sera évitée et vous retrouverez une certaine quiétude dans votre situation financière.

Quels sont les engagements du client ?

Le client est tenu de respecter certains engagements dès lors qu’il envisage de réaliser un rachat de crédit pour diminuer ses mensualités. Ces engagements concernent aussi bien les informations qu’il fournit que le remboursement de son nouvel emprunt.

D’abord, en faisant un rachat de crédit, le client s’engage à fournir toutes les informations relatives à sa situation au courtier. Si ce dernier arrive à réunir rapidement les documents indispensables, il pourra négocier immédiatement avec ses partenaires financiers. À noter que la transparence entre le client et son courtier est de mise.

Une fois la demande acceptée, le client est soumis à d’autres engagements, notamment en ce qui concerne le remboursement du rachat de crédit. Concrètement, il s’engage à respecter le paiement de ses dettes vis-à-vis de son créditeur.

Il dispose de 14 jours après la signature de l’offre pour confirmer sa demande ou se rétracter. Pour une demande d’un rachat de crédit immobilier, ce délai est de 11 jours. Il correspond au temps de réflexion nécessaire avant la signature du contrat. Il faut noter qu’un client est en mesure de demander à son courtier d’arrêter la recherche de financement à tout moment.